1 de octubre de 2024

LA TASA DE USURA EN COLOMBIA PARA OCTUBRE 2024 SERÁ DE 28,17 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de septiembre de 2024 la Resolución No. 1901 por medio de la cual certifica el: INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 28.17 % efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.
2 de septiembre de 2024

LA TASA DE USURA EN COLOMBIA PARA SEPTIEMBRE 2024 SERÁ DE 28,85 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de agosto de 2024 la Resolución No. 1688 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 28.85 % es el interés remuneratorio y de mora (efectivo anual) para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

30 de agosto de 2024

DIRECTIVOS DE EMPRESAS: CUIDADO CON EL HABEAS DATA

 Así lo dispuso la Superintendencia de Industria y Comercio, a través de la Circular Externa 003 del 22 de agosto de 2024. Las obligaciones recaen sobre todos aquellos considerados como administradores societarios. (Fuente INFOLAFT) 

La Superintendencia de Industria y Comercio emitió un conjunto de instrucciones dirigidas a los administradores societarios de entidades bajo su vigilancia, acerca del alcance de las obligaciones que tienen en materia de tratamiento de datos personales.

Sin embargo, lo primero que vale la pena preguntarse es: ¿quiénes son considerados administradores societarios?

Para dar respuesta a este interrogante debemos remitirnos al numeral 5.1 del título I del capítulo V de la Circular Básica Jurídica de la Superintendencia de Sociedades, la norma específica para tales efectos.

Allí se señala que “se considera administrador al representante legal, el liquidador, los miembros de las juntas o consejos directivos, el factor y quienes de acuerdo con los estatutos detenten o ejerzan funciones administrativas”.

Es decir, sobre este conjunto de personas recaen las instrucciones recientemente formuladas por la Superintendencia de Industria y Comercio SIC.

Principio de responsabilidad demostrada

Lo primero que señala la SIC en la Circular Externa 003 de 2024 es que en relación con el tratamiento de datos personales impera “el deber de responsabilidad demostrada o accountability”.

Dicho deber exige a los administradores societarios “adoptar medidas útiles, oportunas, eficientes y demostrables para acreditar el total y correcto cumplimiento de la regulación”.

RESPONSABILIDADES TRIBUTARIAS EN EL RUT

01. Aporte especial para la administración de justicia: Es un aporte especial creado en desarrollo del artículo 131 de la Constitución Política, equivalente al 12,5% de los ingresos brutos obtenidos por las notarías por concepto de todos los ingresos notariales. Este gravamen no se aplicará a las notarías que de conformidad con lo establecido en la Ley 29 de 1973 y en los Decretos 1672 de 1997, 697 de 1999, 1890 de 1999 y resolución 3780 del 18 de abril de 2016 reciben el subsidio a los notarios de insuficientes ingresos.

02. Gravamen a los Movimientos Financieros (GMF): Es un impuesto indirecto del orden nacional que se aplica a las transacciones financieras realizadas por los usuarios del sistema. La tarifa es del 4 por mil (4 X 1000). Actuarán como agentes retenedores y serán responsables por el recaudo y el pago del GMF, el Banco de la República y las demás entidades vigiladas por la Superintendencia Bancaria, de Valores o de Economía Solidaria en las cuales se encuentre la respectiva cuenta corriente, de ahorros, de depósito, derechos sobre carteras colectivas o donde se realicen los movimientos contables que impliquen el traslado o la disposición de recursos de que trata el artículo 871 del Estatuto Tributario (Artículo 876 Estatuto Tributario)

03. Impuesto al Patrimonio: Por los años 2019, 2020 Y 2021, se crea un impuesto extraordinario denominado el impuesto al patrimonio, se genera por la posesión del mismo al 1 de enero del año 2019, cuyo valor sea igual o superior a cinco mil ($5.000) millones de pesos y por los años 2023, 2024, 2025, 2026 y 2027 se genera por la posesión del mismo al 1 de enero del cada año, cuyo valor sea igual o superior a los setenta y dos mil (72.000) UVT. Para efectos de este gravamen, el concepto de patrimonio es equivalente al patrimonio líquido, calculado tomando el total del patrimonio bruto del contribuyente persona natural poseído en la misma fecha menos las deudas a cargo del contribuyente vigentes en esa fecha.

04. Impuesto Sobre la Renta y Complementarios Régimen Tributario Especial: Las asociaciones, fundaciones y corporaciones constituidas como entidades sin ánimo de lucro podrán solicitar ante la administración tributaria, de acuerdo con el artículo 356-2 del Estatuto Tributario su calificación como contribuyentes del Régimen Tributario Especial, siempre y cuando cumplan con los requisitos que se enuncian a continuación:

18 de agosto de 2024

LA NUEVA CUOTA Y MONETIZACION APRENDICES DEL SENA ACUERDO 10 DE 2023

 El Acuerdo 10 de 2023 del SENA, emitido el 29 de diciembre de 2023, introduce cambios significativos en la cuota y monetización del SENA, afectando la forma en que las empresas calculan su obligación de vincular aprendices.

El acuerdo modifica el listado de ocupaciones definido en el Acuerdo 009 de 2005, lo que implica un cambio en la base gravable para el cálculo de la cuota de aprendices.

Las empresas deben revisar su planta de personal en función de las nuevas ocupaciones y reportar cualquier variación al SENA en los plazos establecidos (julio o septiembre de 2024).

El Acuerdo 10 de 2023 del SENA establece una nueva forma de calcular la cuota de aprendices, introduciendo cambios significativos en la base gravable y en las obligaciones de las empresas. A continuación, se detallan los aspectos clave sobre cómo se calcula esta nueva cuota:

Cálculo de la Nueva Cuota de Aprendices Ver instructivo en el siguiente enlace:  click acá


1 de agosto de 2024

LA TASA DE USURA EN COLOMBIA PARA AGOSTO 2024 SERÁ DE 29,21 %

La Superintendencia Financiera  de  Colombia, en ejercicio   de sus atribuciones legales, expidió el 31 de julio de 2024 la Resolución No. 1519 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 29.21 % efectivo anual para la modalidad de crédito de consumo y ordinario.

El interés bancario corriente es la base para el cálculo del valor máximo de los intereses remuneratorio y moratorio definidos en el Código de Comercio (artículo 884)  y para determinar los efectos de la norma sobre usura definida en el Código Penal (artículo 305).

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

30 de julio de 2024

LEY 2365 DE 2024 MEDIDAS DE PREVENCIÓN, PROTECCIÓN Y ATENCIÓN DEL ACOSO SEXUAL EN EL ÁMBITO LABORAL Y EN LAS INSTITUCIONES DE EDUCACIÓN SUPERIOR EN COLOMBIA.

El  Congreso  de   Colombia   el 20  de  junio  de  2024, promulgó la Ley 2365 de 2024,  La  ley  tiene por objeto garantizar el derecho  fundamental  a la  igualdad, no  discriminación  y una vida libre de violencias mediante la adopción de medidas de prevención, protección y atención a las víctimas de acoso sexual en el contexto laboral. 

También, se establecen prácticas de prevención, detección y atención a violencias de género y el acoso sexual en las Instituciones de Educación Superior en Colombia: Universidades, Instituciones Universitarias, Escuelas Tecnológicas, Instituciones Tecnológicas e Instituciones Técnicas Profesionales, así como en el Servicio Nacional de Aprendizaje (SENA) y las Instituciones de Educación para el Trabajo y el Desarrollo Humano (IETDH). 

Para efectos de esta ley, se entenderá por acoso sexual todo acto de persecución, hostigamiento o asedio, de carácter o connotación sexual, lasciva o libidinosa, que se manifieste por relaciones de poder de orden vertical u horizontal, mediadas por la edad, el sexo, el género, orientación e identidad sexual, la posición laboral, social, o económica, que se dé una o varias veces en contra de otra persona en el contexto laboral y en las Instituciones de Educación Superior en Colombia: Universidades, Instituciones Universitarias,

19 de julio de 2024

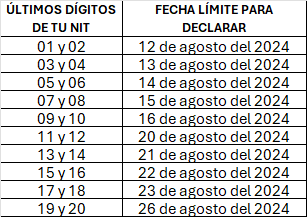
DECLARACIÓN DE RENTA EN EL 2024 “PERSONAS NATURALES”

Entre  el  12  de  agosto  y  el  24  de  octubre  de  2024  vencen  los  plazos para que las personas naturales presenten su impuesto de renta del año gravable 2023.

¿QUIÉNES DEBEN DECLARAR? las personas naturales que cumplan con alguna de las siguientes condiciones:

                                    I.             Que el patrimonio bruto al término del año gravable 2023 sea igual o superior a $190.854.000 (4500 UVT) (v/r UVT dic 31 2023 $42.412)

                                 II.              Que los ingresos totales del respectivo ejercicio gravable sean iguales o superiores a $59.377.000 (1400 UVT) (v/r UVT dic 31 2023 $42.412)

                               III.              Que los consumos mediante tarjeta de crédito sean iguales o superiores a $59.377.000(1400 UVT) (v/r UVT dic 31 2023 $42.412)

                               IV.              Que el valor total de las compras y consumos sean igual o superior a $59.377.000(1400 UVT) (v/r UVT dic 31 2023 $42.412)

                                 V.              Que el valor total acumulado de consignaciones bancarias, depósitos o inversiones financieras sean igual o superior a  $59.377.000 (1400 UVT) (v/r UVT dic 31 2023 $42.412)

PLAZOS PARA PRESENTAR DECLARACIÓN DE RENTA EN EL 2024 “PERSONAS NATURALES”

El plazo para presentar la declaración y cancelar en un sola cuota vence en las fechas que se indican a continuación, teniendo en cuenta los dos últimos dígitos del NIT del declarante que conste en el RUT, sin tener en cuenta el dígito de verificación:


17 de julio de 2024

REFORMA PENSIONAL LEY 2331 DE 16 DE JULIO DE 2024

El Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de origen común, tiene por objeto  garantizar  el  amparo  contra  las  contingencias derivadas de la vejez, la invalidez y la muerte mediante  el   reconocimiento   de  los  derechos  de las  personas que se determinan en la presente ley a través  de  un  sistema  de pilares,  fundamentado  en   los   principios   de   universalidad,  solidaridad  y eficiencia en los términos previstos en el artículo 48 de la Constitución Política.

El Sistema  de  Protección  Social  Integral  para  la  Vejez,  invalidez  y  muerte  de  origen  común, está   estructurado  por   los  siguientes   pilares: PILAR SOLIDARIO; PILAR SEMICONTRIBUTIVO; PILAR CONTRIBUTIVO, que se integra por el componente de prima media y el componente complementario de ahorro individual, y el PILAR DE AHORRO VOLUNTARIO, así:

1. Pilar solidario: Estarán cubiertos todos los nacionales residentes en el país mayores de 65 años para el caso de los hombres y mayores de 60 años para el caso de las mujeres; en el caso de las personas con discapacidad, hombres mayores de 55 años y mujeres mayores de 50 años que tengan pérdida de capacidad laboral igual o superior al 50 % y que estén en condición de pobreza extrema, pobreza y vulnerabilidad (hasta el nivel C3 del Sisbén), se les otorgará una renta equivalente a $ 223.800, correspondiente al umbral de pobreza extrema proyectado para 2024. 

2. Pilar semicontributivo.  Está integrado por las personas afiliadas al sistema que a los 65 años de edad

ALIVIOS TRIBUTARIOS HASTA EL 13 DE DICIEMBRE DE 2024 EN BOGOTA D.C.

Algunos contribuyentes y ciudadanos que tengan deudas tributarias y no tributarias en mora con Bogotá podrán ahorrarse el 80% en intereses y sanciones al pagar el 100% del impuesto adeudado. Esto gracias a los alivios tributarios 2024 que fueron aprobados en el Plan de Desarrollo ‘Bogotá camina segura’.

Los contribuyentes interesados en acogerse al alivio tributario pueden optar por dos modalidades de pago:

  • Pago completo del 100% de la obligación y el 20% de la sanción e intereses causados, que debe hacerse máximo hasta el 13 de diciembre del 2024.
  • Facilidad de pago: aplica únicamente para deudas de impuestos en etapa de cobro. El plazo para acogerse a esta facilidad vence el 15 de octubre de 2024.

Para acogerse a la facilidad de pago, el deudor debe pagar al menos el 30 por ciento de todas las deudas a su cargo, incluidos capital, intereses y sanciones, aplíqueles o no el alivio tributario, y no estar reportado en el Boletín de Deudores Morosos del Estado por incumplimiento de acuerdo de pago.

Quienes cumplan con estos requisitos, deben diligenciar y firmar el formulario dispuesto en la página web y adjuntar copia de la cédula de ciudadanía del deudor.

La SDH ya tiene disponible en su página web el aplicativo para que las personas interesadas en saber si son o no beneficiarias de los alivios tributarios puedan hacer la consulta en tres pasos:

  • Paso 1: Ingresar a www.haciendabogota.gov.co y en el banner o el botón dispuesto en la página dar clic en ‘consultar’.
  • Paso 2: Al ingresar, se encontrará la información, fechas y todo lo necesario para acceder al alivio.

7 de julio de 2024

LEY QUE PROHÍBE PLÁSTICOS DE UN SOLO USO EN COLOMBIA (LEY 2232 DE 2022).

A partir del 7 de julio de 2024, en nuestro país se prohíbe la venta y distribución de ocho plásticos de un solo uso, en un todo de acuerdo a lo establecido en el artículo 6 de la Ley 2232 de 2022 y Para efectos de proteger la  economía nacional,  se establecen  los  siguientes  plazos  para  la  entrada  en vigencia  de la prohibición (7 de julio de 2024)  de introducción en el mercado, comercialización y/o distribución de los productos plásticos de un solo uso establecidos en el artículo 5º, así: 1. Bolsas de punto de pago utilizadas para  embalar,  cargar  o  transportar  paquetes  y  mercancías,  excepto  aquellas  reutilizables  o  de  uso industrial.  2. Bolsas utilizadas  para   embalar  periódicos,  revistas,  publicidad  y  facturas, así como las utilizadas  en  las  lavanderías  para  empacar  ropa  lavada. 3.  Rollos  de  bolsas  vacías  en   superficies comerciales para embalar, cargar o transportar paquetes y mercancías o llevar alimentos a granel, excepto para los productos de origen animal crudos. 6. Mezcladores y pitillos para bebidas. 7. Soportes plásticos para las bombas de inflar. 11. Soportes plásticos de los copitos de algodón o hisopos flexibles con puntas de algodón.

Otras metas planteadas en la reducción del uso de plásticos Para 2025, las botellas PET de agua

2 de julio de 2024

JORNADA LABORAL SE REDUCE A 46 HORAS SEMANALES A PARTIR DEL 15 JULIO DE 2024

La reducción de la jornada laboral en Colombia comenzará a aplicarse a partir del 15 de julio de 2024. Según el Ministerio del Trabajo, la reducción en 2024 será de una hora, llevando la jornada laboral semanal de 47 a 46 horas en el año en curso. así lo establece la Ley 2101 de 2021, el propósito es llegar a una jornada laboral de 42 horas semanales a partir del 15 de julio de 2026, por lo que la jornada semanal se está reduciendo de manera escalonada año tras año.


1 de julio de 2024

LA TASA DE USURA EN COLOMBIA PARA JULIO 2024 SERÁ DE 29,49 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 28 de junio de 2024 la Resolución No. 1308 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 29.49 % efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.


16 de junio de 2024

BUENAS PRACTICAS SISTEMA DE PREVENCION DE LAVADO DE ACTIVOS, FINANCIACIÓN DEL TERRORISMO Y FINANCIACIÓN DE LA PROLIFERACIÓN DE ARMAS DE DESTRUCCIÓN MASIVA. SARLAFT FPDAM

Algunas buenas prácticas para implementar un efectivo Sistema de Prevención de Lavado de Activos, Financiación del Terrorismo y Financiación de la Proliferación de Armas de Destrucción Masiva (SARLAFT FPDAM) en Colombia son:

a)       Establecer políticas y procedimientos claros y actualizados que permitan prevenir, detectar y reportar operaciones sospechosas relacionadas con estos delitos.

b)      Designar un Oficial de Cumplimiento con las competencias y recursos necesarios para liderar la implementación y mejora continua del SARLAFT.

c)       Realizar una adecuada segmentación de factores de riesgo (clientes, productos, canales, jurisdicciones) para enfocar los esfuerzos de control.

d)      Implementar procedimientos robustos de conocimiento del cliente (debida diligencia) que permitan identificar el perfil de riesgo de cada cliente.

e)       Monitorear de forma continua las operaciones de los clientes para detectar oportunamente transacciones inusuales o sospechosas.

9 de junio de 2024

OBJETIVOS DEL SISTEMA DE PREVENCION DE LAVADO DE ACTIVOS, FINANCIACIÓN DEL TERRORISMO Y FINANCIACIÓN DE LA PROLIFERACIÓN DE ARMAS DE DESTRUCCIÓN MASIVA. SARLAFT FPDAM

Los objetivos del Sistema de Administración del Riesgo de Lavado de Activos y Financiación del Terrorismo (SARLAFT) y Financiación de la Proliferación de Armas de Destrucción Masiva (FPDAM) son fundamentales para la protección y estabilidad del sistema financiero y la seguridad nacional. Aquí se detallan los principales objetivos de este sistema:

    Prevención: Identificar, evaluar y mitigar los riesgos asociados al lavado de activos, la financiación del terrorismo y la proliferación de armas de destrucción masiva. Esto incluye la implementación de políticas y procedimientos para prevenir que las organizaciones sean utilizadas como vehículos para estas actividades ilícitas.

    Detección: Establecer mecanismos efectivos para la detección de operaciones sospechosas que puedan estar relacionadas con el lavado de activos, la financiación del terrorismo y la proliferación de armas de destrucción masiva. Esto incluye la monitorización continua de transacciones y la identificación de patrones inusuales.

    Reporte: Cumplir con las obligaciones legales y regulatorias de reportar actividades sospechosas a las autoridades competentes, como las unidades de inteligencia financiera (UIF). Esto es crucial para que las autoridades puedan investigar y tomar medidas adecuadas contra las actividades ilícitas.


1 de junio de 2024

LA TASA DE USURA EN COLOMBIA PARA JUNIO 2024 SERÁ DE 30,84 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 31 de mayo de 2024 la Resolución No. 1143 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 30.84 % efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.


23 de mayo de 2024

LO QUE DEBE SABER DE CÓMO APLICA EL HABEAS DATA RELACIONADO CON MENORES DE EDAD

Los padres son los llamados a garantizar los derechos de sus menores hijos, y muy especialmente con este aspecto tan importante

Una pregunta recurrente sobre los mecanismos jurídicos es la relacionada con la protección de los derechos los menores de edad y, sobre todo, ahora en espacios digitales debido al acelerado intercambio de información entre usuarios de servicios en espacios virtuales.

Por eso es muy importante saber cómo aplica el habeas data en los menores de edad. La constitución Política de Colombia en su artículo 15 consagra el derecho fundamental a la intimidad familiar y personal y al buen nombre, derecho del cual deriva la legislación en materia de habeas data.

Por su parte, la Ley 1098 de 2006, Código de la Infancia y la Adolescencia, en el artículo 33 consagra el derecho a la intimidad de los niños, niñas y adolescentes, debiendo garantizar los padres la protección contra toda injerencia arbitraria o ilegal en su vida privada.

5 de mayo de 2024

LA TASA DE USURA EN COLOMBIA PARA MAYO 2024 SERÁ DE 31,53 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de abril de 2024 la Resolución No. 0872 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 31.53 % efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

4 de mayo de 2024

EL IMPUESTO DE TIMBRE EN LA VENTA DE INMUEBLES

Las recientes disposiciones de la Dirección de Impuestos y Aduanas Nacionales (DIAN) relacionadas con la Ley 2277 de 2022 reiteran la aplicación del impuesto de timbre en los documentos elevados a escritura publica y relacionado con la venta de inmuebles., así:

Según el artículo 77 “tratándose de documentos que hayan sido elevados a escritura pública, se causará el impuesto de timbre, en concurrencia con el impuesto de registro, siempre y cuando no se trate de la enajenación a cualquier título de bienes inmuebles, cuyo valor sea inferior a veinte mil (20.000) UVT y no haya sido sujeto a este impuesto, o naves, o constitución o cancelación de hipotecas sobre los mismos. En el caso de constitución de hipoteca abierta, se pagará este impuesto sobre los respectivos documentos de deber”. Este artículo modifica el inciso tercero y adiciona el parágrafo 3 al artículo 519 del Estatuto Tributario.

Asimismo, se señala que a partir del año 2023, la tarifa del impuesto para el caso de documentos que hayan sido elevados a escritura pública, relacionados con la enajenación a cualquier título de bienes inmuebles, cuyo valor sea igual superior a 20.000 UVT, la tarifa se determinará conforme con una tabla, cuyo rango va desde 0 hasta 20.000 UVT con una tarifa y un impuesto del 0 %. Si es mayor a 20.000 UVT y 50.000 UVT tendrá una tarifa del 1,5 % y un impuesto que se determinará por el valor de la enajenación en UVT menos 20.000 UVT por 1,5 %. En caso de ser mayor a 50.000 UVT tendrá una tarifa del 3 % y un impuesto que se establecerá teniendo en cuenta el valor de la enajenación en UVT menos 50.000 UVT por 3 % + 450 UVT.

14 de abril de 2024

PROGRAMA DE TRANSPARENCIA Y ETICA EMPRESARIAL

Un programa de transparencia y ética empresarial es un conjunto de políticas, procedimientos y prácticas diseñados para garantizar que las empresas operen de manera ética y transparente en todas sus operaciones. Estos programas pueden incluir una variedad de elementos, desde códigos de conducta y capacitación en ética hasta sistemas de denuncia de irregularidades y auditorías internas.

El objetivo principal de un programa de transparencia y ética empresarial es fomentar una cultura de integridad dentro de la empresa, lo que puede mejorar la confianza de los inversores, aumentar la lealtad y satisfacción de los clientes, y ayudar a prevenir problemas legales y de reputación.

Entre los elementos clave de un programa de transparencia y ética empresarial se pueden incluir:

    Un código de conducta que establezca los estándares éticos de la empresa y los comportamientos esperados de los empleados y los socios comerciales.

    Capacitación y educación en ética para los empleados y los miembros de la junta directiva.

    Un sistema de denuncia de irregularidades que permita a los empleados informar de posibles violaciones éticas de forma anónima y sin temor a represalias.

    Políticas claras y consistentes en materia de privacidad, protección de datos y seguridad de la información.

6 de abril de 2024

SOLICITUDES DE BLOQUEO DE TARJETAS Y PRODUCTOS FINANCIEROS ANTE UN FRAUDE DE TERCEROS.

 (…) el artículo 1398 del Código de Comercio hace al BANCO responsable “por el reembolso de sumas depositadas que haga a persona distinta del titular de su cuenta o su mandatario”, por tanto, aun cuando el protocolo de bloqueo de productos a través de la línea de servicio al cliente elaborado por la entidad establece una serie de pasos de confirmación (Cd, archivo “Bloqueo de productos….pdf”, fl. 89), en eventos como el que ocupa la atención del Despacho la manifestación del cliente de congelar uno de sus productos, en virtud del principio de buena fe, de cara a la obligación que le asiste a la entidad de resguardar los recursos depositados por sus clientes, debe originar una oportuna intervención a efectos de evitar la defraudación, finalidad que debe orientar los protocolos y manuales de tal forma que se tornen estos en medios de seguridad y calidad y no en obstáculos que faciliten la consumación de defraudaciones en las depósitos de los consumidores. En esta medida, el importe de tales operaciones debe ser asumido por la entidad bancaria, por lo que frente a tales transacciones están llamadas al fracaso las excepciones formuladas. (Fallo 2013068779 del 13 de febrero de 2014, disponible en la página web de esta Superintendencia, en la ruta: Marco Jurídico/ Conceptos y Jurisprudencia/ Buscador de Conceptos Jurídicos y Jurisprudencia). (…).»

1 de abril de 2024

LA TASA DE USURA EN COLOMBIA PARA ABRIL 2024 SERÁ DE 33,09 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 21 de marzo de 2024 la Resolución No. 0598 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 33.09% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.


23 de marzo de 2024

EN EL CONTRATO DE ARRENDAMIENTO CUALES SON LAS REPARACIONES NECESARIAS A CARGO DEL ARRENDADOR DE ACUERDO CON LA LEY

La Ley 820 de 2003, establece las responsabilidades del arrendador (propietario) y del arrendatario (inquilino) en un contrato de arrendamiento. Según esta ley, las reparaciones necesarias a cargo del arrendador son aquellas que se refieren a los daños o desperfectos que afecten la habitabilidad o seguridad del inmueble y que no sean causados por el mal uso o negligencia del arrendatario.

Algunas de las reparaciones necesarias que el arrendador está obligado a realizar según la ley colombiana son:

    Reparaciones estructurales: Cualquier daño que afecte la estructura del edificio y comprometa su estabilidad o seguridad, como grietas en las paredes, problemas en los cimientos, etc.

    Reparaciones en sistemas básicos: Esto incluye problemas con la fontanería, la electricidad, el sistema de gas (si lo hay), el sistema de calefacción (si aplica), entre otros, que afecten la habitabilidad del inmueble.

    Reparaciones en áreas comunes: Si el inmueble arrendado forma parte de un edificio o conjunto residencial con áreas comunes, el arrendador es responsable de mantener en buen estado estas áreas, como pasillos, escaleras, zonas verdes, entre otros.

2 de marzo de 2024

LA TASA DE USURA EN COLOMBIA PARA MARZO 2024 SERÁ DE 33,30 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 29 de febrero de 2024 la Resolución No. 0400 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 33.30% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 33.30% efectivo anual, resultado que representa una disminución de 167 puntos básicos (-1.67%) con respecto al período anterior.

INFORME DE GESTIÓN artículo 47 de la Ley 222 de 1995

 Es preciso señalar que el artículo 47 de la Ley 222 de 1995 establece el contenido del informe de gestión, en los siguientes términos:

“Artículo 47. Informe de gestión. El informe de gestión deberá contener una exposición fiel sobre la evolución de los negocios y la situación económica, administrativa y jurídica de la sociedad.

El informe deberá incluir igualmente indicaciones sobre:

1. Los acontecimientos importantes acaecidos después del ejercicio.

2. La evolución previsible de la sociedad.

3. Las operaciones celebradas con los socios y con los administradores.

4. El estado de cumplimiento de las normas sobre propiedad intelectual y derechos de autor por parte de la sociedad.

El informe deberá ser aprobado por la mayoría de votos de quienes deban presentarlo. A él se adjuntarán las explicaciones o salvedades de quienes no lo compartieren”.

De conformidad con la norma transcrita, en particular, a través de los informes de gestión se debe mencionar expresamente las operaciones celebradas por la sociedad con los socios o con los administradores.

18 de febrero de 2024

LÍMITE DE INEMBARGABILIDAD CUENTAS DE AHORRO EN COLOMBIA.

Para cobro coactivo Según la resolución 000187 del 28 de noviembre de 2023, emitida por la DIAN, se fija en $47.065 la Unidad de Valor Tributario (UVT), la cual empieza a regir a partir del 1 de enero de 2024 al 31 de diciembre de 2024, donde se multiplica el número de la UVT por las 510 que establece la ley, quedando el tope de inembargabilidad para los procesos coactivos en $24’003.150.

Para procesos ordinarios Según la carta circular 60 del 9 de octubre de 2023, emitida por la Superintendencia Financiera de Colombia, el límite de inembargabilidad para las Cuentas de Ahorros en los procesos ordinarios (juzgado) es de $49’509.240. Este límite rige desde el 1 de octubre de 2023 al 30 de septiembre de 2024.

4 de febrero de 2024

LA TASA DE USURA EN COLOMBIA PARA FEBRERO 2024 SERÁ DE 34,97 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 29 de enero de 2024 la Resolución No. 0150 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 34.97% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 34.97% efectivo anual, resultado que representa una disminución de 1 punto básico (-0.01%) con respecto al período anterior.

3 de febrero de 2024

SAGRILAFT - DEBIDA DILIGENCIA


La Circular Externa 100-000016 del 24 de diciembre de 2020 expedida por la SUPERINTENDENCIA DE SOCIEDADES establece lo siguiente: “(…)

5.2.4. Monitoreo del riesgo: El SAGRILAFT debe permitirle a las Empresas Obligadas ejercer vigilancia respecto del perfil de riesgo y, en general, estar en condiciones de detectar Operaciones Inusuales y Operaciones Sospechosas.

Para monitorear el Riesgo LA/FT/FPADM, las Empresas Obligadas deben, como mínimo:

a. Realizar el seguimiento periódico y comparativo del Riesgo Inherente y Riesgo Residual de cada Factor de Riesgo LA/FT/FPADM y de los riesgos asociados.

b. Desarrollar un proceso de seguimiento continuo y efectivo que facilite la rápida detección y corrección de las deficiencias del SAGRILAFT. Dicha verificación y revisión debe tener una periodicidad acorde con el perfil de Riesgo Residual de la Empresa Obligada.

c. Asegurar que los controles sean integrales y se refieran a todos los riesgos y que funcionen en forma oportuna, efectiva y eficiente.

d. Asegurar que los Riesgos Residuales se encuentren en los niveles de aceptación establecidos por la Empresa Obligada. (…)”

9 de enero de 2024

CIFRAS Y DATOS DE IMPORTANCIA PARA EL 2024.

1. El incremento del salario mínimo mensual para el año 2024 a partir de 1 de Enero de 2024., será de 12% lo que significa que se fijó en $ 1.300.000.00 pesos Decreto 2292 de 2023; mientras que el aumento del auxilio de transporte será de 15% y quedará en $ 162.000.00 pesos. A los servidores públicos y trabajadores del sector privado que devenguen hasta dos salarios mínimos legales mensuales vigente.

2. En consecuencia el SALARIO MINIMO INTEGRAL para el AÑO 2024 es: $ 16.900.000,00

3. A partir del 15 de julio de 2024 la jornada ordinaria se reduce a 46 horas semanales, así lo establece la Ley 2101 de 2021, el propósito es llegar a una jornada laboral de 42 horas semanales a partir del 15 de julio de 2026, por lo que la jornada semanal se reducirá de manera escalonada año tras año.

4. A diciembre de 2023 la variación anual del IPC fue 9,28% interanual en 2023, es decir, 3,84 puntos porcentuales menor que la reportada en el mismo periodo del año anterior, cuando fue de 13,12%.

5. La Tasa de cambio Representativa del Mercado –TRM–, es la cantidad de pesos colombianos equivalentes a un dólar de los Estados Unidos. Para el 31 de diciembre del 2023 se presentó una TRM de $ 3.822.05

6. Obligados a tener revisor fiscal en el 2024.  Además de los establecidos en el artículo 203 del Código de Comercio, deben tener revisor fiscal las sociedades comerciales que cumplan con las

4 de enero de 2024

LA TASA DE USURA EN COLOMBIA PARA ENERO 2024 SERÁ DE 34,98 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 29 de diciembre de 2023 la Resolución No. 2331 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 34.98% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 34.98% efectivo anual, resultado que representa una disminución de 258 puntos básicos (-2.58%) con respecto al período anterior.

21 de diciembre de 2023

PLAZOS REPORTE AUTOEVALUACIÓN DE ESTÁNDARES MÍNIMOS SG – SST

De conformidad con lo señalado en la Resolución No. 0312 de 2019 y en cumplimiento a lo establecido en el artículo 26, que establece «Desde enero del año 2020 en adelante, (…) en el mes de diciembre las empresas deberán: 1. Aplicar la autoevaluación conforme a la Tabla de Valores y Calificación de los Estándares Mínimos del Sistema de Gestión de SST, mediante el diligenciamiento del formulario de evaluación establecido en el artículo 27 de la presente Resolución»Por lo anterior, todas las empresas y entidades destinatarias de la presente circular deberán registrar la autoevaluación correspondiente al año 2023 en la aplicación disponible en  https://sgrl.mintrabajo.gov.co , dentro de los periodos que se relacionan a continuación: Entre el 18 y el 29 de diciembre de 2023  y Entre el 01 de febrero y el 29 de marzo de 2024

Previo a realizar el proceso de reporte de autoevaluación, es necesario que sean revisados los instructivos, FAQ de preguntas frecuentes y videos detallados que explican el paso a paso, los cuales se encuentran en el acceso -Ayuda Audiovisual   https://drive.google.com/drive/folders/1lZEhhxjnu67fIwWP4jItfTDscmg3k2F  para el reporte de Autoevaluación de Estándares Mínimos. El servicio de soporte que brinda el Ministerio del Trabajo está enfocado en atender solicitudes que no se encuentren relacionadas en dicho material.

20 de diciembre de 2023

LA DIAN , FIJO LA UNIDAD DE VALOR TRIBUTARIO UVT PARA 2024 EN $47.065

 La Dirección de Impuestos y Aduanas Nacionales (DIAN) publicó la Resolución 000187 del 28 de noviembre de 2023, en la cual fijó el valor de la unidad de valor tributario (UVT) aplicable para el año 2024 en $47.065.

Para convertir en valores absolutos las cifras y valores expresados en UVT aplicables a los impuestos y obligaciones administrados por la DIAN –artículo 868-1 del Estatuto Tributario (E.T.)– se debe multiplicar el número de UVT por su valor y el resultado se aproximará de acuerdo con el procedimiento de aproximaciones establecido en el inciso 6 del artículo 868 del E.T..

14 de diciembre de 2023

GUÍA DE BUENAS PRÁCTICAS DE GOBIERNO CORPORATIVO CON ENFOQUE EN SOSTENIBILIDAD Y CONDUCTA EMPRESARIAL RESPONSABLE

 Bogotá, 16 de noviembre de 2023. La Superintendencia de Sociedades, Confecámaras y la Cámara de Comercio de Bogotá lanzaron hoy su tercera versión actualizada de la "Guía de buenas prácticas de gobierno corporativo para empresas competitivas, productivas y perdurables".

La nueva versión de la guía representa un hito significativo en la promoción y adopción de prácticas de gobierno corporativo sólidas y éticas. En esta edición se ha incorporado un capítulo completamente actualizado que aborda la importancia de la sostenibilidad y la conducta empresarial responsable.

La guía proporciona directrices claras sobre cómo incorporar la sostenibilidad en la estrategia corporativa, los procesos de toma de decisiones y la gestión de riesgos. Para incorporar estas medidas el documento recomienda a las empresas contar con mecanismos para mapear los requerimientos legales y regulatorios que le exigen las autoridades en materia de sostenibilidad y conducta empresarial responsable. Asimismo, aborda en detalle la importancia de la ética empresarial, la transparencia y la rendición de cuentas con recomendaciones sobre cómo establecer una cultura organizacional arraigada en principios éticos y cómo garantizar que la conducta empresarial sea coherente con los valores y las expectativas de los grupos de interés.

El documento hace hincapié en la importancia de la divulgación transparente de información relacionada con la sostenibilidad y la responsabilidad empresarial.

2 de diciembre de 2023

LA TASA DE USURA EN COLOMBIA PARA DICIEMBRE 2023 SERÁ DE 37,56 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de noviembre de 2023 la Resolución No. 2074 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 37.56% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 37.56% efectivo anual, resultado que representa una disminución de 72 puntos básicos (-0.72%) con respecto al período anterior.

28 de noviembre de 2023

SUPERSOCIEDADES RECOMIENDA PRESENTAR REPORTES DE SOSTENIBILIDAD

La Superintendencia de  Sociedades  publicó la Circular Externa 100-000010 del 21 de noviembre del 2023, en la cual añade el capítulo XV –     Recomendaciones Administrativas sobre la presentación del reporte de sostenibilidad a su Circular Básica Jurídica cuyo objetivo impartir recomendaciones con la finalidad de que sus supervisados incorporen estándares internacionales de reporte sobre sostenibilidad, así como el resultado de su desempeño y sus impactos en asuntos ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés), económicas y financieras haciendo uso de los criterios de un estándar internacional. De acudo con lo anterior deben presentar el reporte:

1. Las entidades empresariales que se encuentren bajo vigilancia o control de las SuperSociedades y que hubieren alcanzado ingresos totales o activos iguales o superiores a cuarenta mil (40.000) salarios mínimos mensuales legales vigentes (SMMLV), con corte al 31 de diciembre del año inmediatamente anterior.

2. Las entidades empresariales que hagan parte de alguno de los sectores que se presentan a continuación y que a su vez cumplan con la totalidad de los requisitos que se señalan en los mismos, así:


14 de noviembre de 2023

SUPERSOCIEDADES PROFIERE LA CIRCULAR ÚNICA DE REQUERIMIENTO DE INFORMACIÓN FINANCIERA – CURIF

 Bogotá D.C. noviembre 09 de 2023. La Superintendencia de Sociedades se permite informar a la opinión pública que a través de la Circular Externa 100-000009 del 2 de noviembre de 2023, publicada en el Diario Oficial No. 52.567 del 2 de noviembre de 2023, se profirió la Circular Única de Requerimiento de Información Financiera – CURIF, suscrita por el Superintendente de Sociedades.

En el ejercicio de las atribuciones de inspección, vigilancia y control, esta Entidad pudo dar cuenta de la necesidad de unificar diversos cuerpos reglamentarios dispersos en un único acto administrativo que diese las directrices a diferentes supervisados en lo que a la presentación de información financiera respecta. Así pues, la mencionada circular agrupa diez (10) reportes de informes financieros diferentes y deroga las circulares que solicitaban los informes 16 y 28, entre otras.

2 de noviembre de 2023

LA TASA DE USURA EN COLOMBIA PARA NOVIEMBRE 2023 SERÁ DE 38,28 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de octubre de 2023 la Resolución No. 1801 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 38.28% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 38.28% efectivo anual, resultado que representa una disminución de 152 puntos básicos (-1.52%) con respecto al período anterior.


2 de octubre de 2023

LA TASA DE USURA EN COLOMBIA PARA OCTUBRE 2023 SERÁ DE 39,80 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 27 de septiembre de 2023 la Resolución No 1520 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 39.80% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 39.80% efectivo anual, resultado que representa una disminución de 225 puntos básicos (-2.25%) con respecto al período anterior.


28 de septiembre de 2023

LA SUPERINTENDENCIA DE SOCIEDADES EXPIDE CIRCULAR SOBRE INFORME 75-SAGRILAFT Y PTEE

Bogotá D.C., 13 de septiembre de 2023. La Superintendencia de Sociedades en ejercicio de sus facultades de inspección, vigilancia y control, se permite informar que expidió la Circular Externa No.100- 000003 de 11 de septiembre de 2023, que además de crear el Informe 75 que integra los Informes 50 y 52, señala los parámetros de presentación de los informes 42-PRACTICAS EMPRESARIALES, 58- OFICIALES DE CUMPLIMIENTO y 75-SAGRILAFT y PTEE.

En los próximos días se comunicará mediante oficio de requerimiento cuáles empresas deben presentar estos informes y también, las fechas y horas de los eventos de capacitación sobre cómo remitir los informes mencionados.

Al respecto, el Superintendente de Sociedades, Billy Escobar Pérez, agrega “con esta integración facilitamos el reporte de la información de los sistemas de prevención de riesgos de lavado de activos, financiación de terrorismo, corrupción y soborno transnacional, por parte de las empresas obligadas, optimizando la labor de las áreas de cumplimiento y directivas, y fortaleciendo nuestro rol de supervisor al poder conocer cómo se comportan las empresas respecto a sus deberes en la prevención de estos fenómenos”.

14 de septiembre de 2023

LA SUPERINTENDENCIA DE SOCIEDADES EXPIDE CIRCULAR SOBRE INFORME 75-SAGRILAFT Y PTEE

Bogotá D.C., 13 de septiembre de 2023. La Superintendencia de Sociedades en ejercicio de sus facultades de inspección, vigilancia y control, se permite informar que expidió la Circular Externa No. 100- 000003 de 11 de septiembre de 2023, que además de crear el Informe 75 que integra los Informes 50 y 52, señala los parámetros de presentación de los informes 42-PRACTICAS EMPRESARIALES, 58- OFICIALES DE CUMPLIMIENTO y75-SAGRILAFT y PTEE.

En los próximos días se comunicará mediante oficio de requerimiento cuáles empresas deben presentar estos informes y también, las fechas y horas de los eventos de capacitación sobre cómo remitir los informes mencionados.

Al respecto, el Superintendente de Sociedades, Billy Escobar Pérez, agrega “con esta integración facilitamos el reporte de la información de los sistemas de prevención de riesgos de lavado de activos, financiación de terrorismo, corrupción y soborno transnacional, por parte de las empresas obligadas, optimizando la labor de las áreas de cumplimiento y directivas, y fortaleciendo nuestro rol de supervisor al poder conocer cómo se comportan las empresas respecto a sus deberes en la prevención de estos fenómenos”.

2 de septiembre de 2023

EMPLEADORES DEBEN RENOVAR LA AUTORIZACIÓN PARA TRABAJO DE HORAS EXTRAS

Bogotá,31 / ago./2023.- La ministra del Trabajo, Gloria Inés Ramírez, firmó la circular 3031 del 30 de agosto, en la que se obliga a los empleadores poner al día la autorización para laborar horas extras.

La disposición refiere que el empleador cuenta con un término de seis meses para realizar el respectivo ajuste ante la Dirección Territorial del Ministerio del Trabajo de su jurisdicción. 

“En reciente pronunciamiento de la Comisión de Expertos de la OIT presentó observaciones para Colombia en cuanto a los convenios ratificados indicando la necesidad de que se establezcan unos límites de las horas trabajadas por día y que las horas extras, sean retribuidas de manera oportuna y que existan límites a estas horas extras tanto a nivel semanal como anual como lo establecen los convenios de la OIT. Mientras dure el proceso de actualización, que no tendrá ningún costo, seguirá siendo válido el documento que en su momento fue expedido por la respectiva Dirección Territorial”, resalta la resolución.

La norma resalta que superado el término establecido para renovar este consentimiento y que no se haya hecho, perderá vigencia.

Así mismo, aclara que se sancionará a quienes desarrollen trabajo suplementario sin contar con la debida autorización.


1 de septiembre de 2023

LA TASA DE USURA EN COLOMBIA PARA SEPTIEMBRE 2023 SERÁ DE 42,05 %

 La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 31 de agosto de 2023 la Resolución No 1328 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 42.05% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 42.05% efectivo anual, resultado que representa una disminución de 108 puntos básicos (-1.08%) con respecto al período anterior.


5 de agosto de 2023

LAS VENTAS VEHÍCULOS USADOS REGISTRARON UN RETROCESO DE 12% DURANTE EL PRIMER SEMESTRE

De acuerdo con el Runt,  747.198  traspasos  fueron  realizados  a nivel nacional,  donde  39%  de  estos pertenecen a las motocicletas

Número de traspasos, o ventas vehículos usados, tuvo una disminución de 12% con relación al mismo periodo 2022. Según el Registro Único Nacional de Tránsito, Runt, 747.198 proceso fueron realizados a nivel nacional, donde 39% de estos pertenecen a las motocicletas. De acuerdo con la organización que mide estos trámites, a nivel nacional se registraron 747.198 traspasos, 294.882 fueron de motocicletas, 266.094 corresponden a automóviles, 108.831 son camionetas y otras clases como camiones, motocarro, tractocamión, bus, buseta y volqueta equivalieron a 77.391. Esto da un total de 747.391. estos pertenecen a las motocicletas Fuente: https://www.larepublica.co/empresas/numero-de-traspasos-tuvo-una-disminucion-de-12-en-el-primero-semestre-de-2023-3672959

1 de agosto de 2023

LA TASA DE USURA EN COLOMBIA PARA AGOSTO 2023 SERÁ DE 43,13 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 31 de julio de 2023 la Resolución No 1090 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 43.13% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 43.13% efectivo anual, resultado que representa una disminución de 91 puntos básicos (-0.91%) con respecto al período anterior.


1 de julio de 2023

LA TASA DE USURA EN COLOMBIA PARA JULIO 2023 SERÁ DE 44,04 %

La Superintendencia Financiera de Colombia, en ejercicio de sus atribuciones legales, expidió el 30 de junio de 2023 la Resolución No 0945 por medio de la cual certifica el:

INTERÉS REMUNERATORIO Y DE MORA En atención a lo dispuesto en el Código de Comercio (artículo 884), en concordancia con lo señalado en los artículos 11.2.5.1.2 y 11.2.5.1.3 del Decreto 2555 de 2010, los intereses remuneratorio y moratorio no podrán exceder 1.5 veces el Interés Bancario Corriente, es decir, el 44.04% efectivo anual para la modalidad de crédito de consumo y ordinario.

USURA Para los efectos de la norma sobre usura definida en el Código Penal (Artículo 305), puede incurrir en este delito el que reciba o cobre, directa o indirectamente, a cambio de préstamo de dinero o por concepto de venta de bienes o servicios a plazo, utilidad o ventaja que exceda en la mitad del Interés Bancario Corriente que para los períodos correspondientes estén cobrando los bancos.

Para la modalidad de crédito de consumo y ordinario se sitúa en 44.04% efectivo anual, resultado que representa una disminución de 60 puntos básicos (-0.60%) con respecto al período anterior.

26 de junio de 2023

HASTA EL 30 DE JUNIO DE 2023, DEUDORES CON LA DIAN PODRÁN PAGAR EL TOTAL DE LA OBLIGACIÓN, LIQUIDANDO EL 50% DE LA TASA DE INTERÉS DE MORA.

Los  deudores  con  la  DIAN  en  Colombia  tienen un importante descuento que, según informó la misma institución, está próximo a vencer. (Ver comunicado)

La DIAN recordó a los deudores la posibilidad de aprovechar los últimos días del beneficio de la rebaja en la tasa de interés de mora de un cincuenta (50%) por ciento, que estará vigente hasta el próximo 30 de junio, oportunidad incorporada en la Ley 2277 de 2022 (Reforma Tributaria).

Para ello, la entidad ha dispuesto la atención a través de los canales: presencial, mediante el agendamiento en los puntos de contacto, y no presencial, con citas para orientación telefónica.

Podrán agendarse en la página web (www.dian.gov.co) o en el centro de atención telefónica

22 de junio de 2023

JORNADA LABORAL EN COLOMBIA CAMBIA DESDE JULIO 15 2023 de 48 Horas a 47 Horas semanales:

Desde el próximo 15  de  julio  de  2023.  todas las empresas deberán  pasar  de  una jornada laboral en Colombia *semanal de 48 a 47 horas*, así lo dispone *Ley 2101del 15 de julio de 2021*

La disminución de la jornada laboral ordinaria de que trata esta ley podrá ser implementada de manera gradual por el empleador, de la siguiente manera:

Transcurridos dos (2) años a partir de la entrada en vigencia de la ley (15 de julio de 2021), se reducirá una (1) hora de la jornada laboral semanal, quedando en 47 horas semanales. (año 2023)

Pasados tres (3) años de la entrada en vigencia de la ley, se reducirá otra hora de la jornada laboral semanal, quedando en 46 horas semanales. (año 2024)

A partir del cuarto año de la entrada en vigencia de la ley, se reducirán dos (2) horas cada año hasta llegar a las cuarenta y dos (42) horas semanales, conforme a lo establecido en el artículo 2 de la presente ley.